
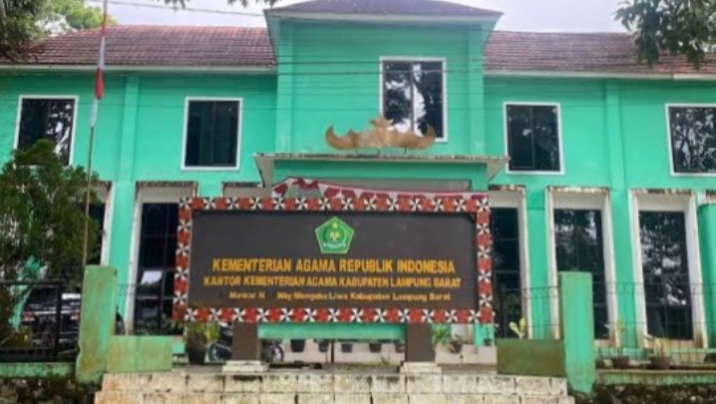
LAMPUNG BARAT, Potensinasional.id – Pengelolaan anggaran Kantor Kementerian Agama (Kemenag) Kabupaten Lampung Barat menjadi sorotan setelah laporan realisasi Surat Perintah Pencairan Dana (SP2D) Tahun Anggaran (TA) 2025 mencatat sisa anggaran mencapai Rp2,17 miliar.
Selain sisa anggaran pada pos tunjangan khusus/kegiatan/kinerja, perhatian juga tertuju pada belanja pemeliharaan gedung dan bangunan serta perbedaan angka realisasi yang tercantum dalam dashboard MyIntress TA 2026.
Sejumlah data tersebut memerlukan penjelasan resmi dari pihak terkait. Meski belum membuktikan adanya penyimpangan, keterbukaan mengenai perencanaan, pelaksanaan, dan pertanggungjawaban anggaran dinilai penting agar penggunaan uang negara dapat dipahami dan diuji secara transparan.
Sisa Anggaran Tercatat Rp2,17 Miliar
Berdasarkan dokumen Laporan Realisasi SP2D TA 2025 periode Desember 2025, Kemenag Kabupaten Lampung Barat memiliki pagu anggaran setelah revisi sebesar Rp36.534.685.000.
Dari pagu tersebut, realisasi tercatat Rp34.355.167.897 atau 94,03 persen. Sementara sisa anggaran mencapai Rp2.179.517.103.
Salah satu pos yang mencatat sisa cukup besar adalah belanja pegawai untuk tunjangan khusus/kegiatan/kinerja. Dari pagu Rp4.983.719.000, realisasi tercatat Rp2.836.646.989 atau 56,92 persen.
Dengan demikian, terdapat sisa anggaran pada pos tersebut sebesar Rp2.147.072.011.
Angka ini memunculkan pertanyaan mengenai faktor yang memengaruhi tingkat realisasi, apakah berkaitan dengan perubahan kebutuhan, penyesuaian alokasi, persyaratan penerima tunjangan, atau kendala administratif.
Penjelasan tersebut perlu didukung rincian komponen belanja, dasar pembayaran, serta perhitungan sisa anggaran agar penyebab rendahnya realisasi dapat diketahui secara jelas.
Sisa anggaran tidak otomatis menunjukkan adanya kerugian negara atau pelanggaran hukum. Namun, nilai yang cukup besar tersebut patut memperoleh penjelasan agar publik dapat memahami kesesuaian antara perencanaan dan pelaksanaan anggaran.
Belanja Pemeliharaan Gedung Perlu Diperjelas
Sorotan berikutnya tertuju pada dua pos belanja pemeliharaan gedung dan bangunan yang tercantum dalam laporan.
Pos perawatan gedung dan halaman kantor memiliki anggaran Rp66.000.000 dengan realisasi 100 persen. Sementara pos belanja pemeliharaan gedung dan bangunan lainnya memiliki pagu Rp31.800.000 dengan realisasi Rp31.785.500 atau sekitar 99,95 persen.
Jika dijumlahkan, realisasi kedua pos tersebut mencapai Rp97.785.500.
Untuk memastikan penggunaan anggaran sesuai peruntukan, diperlukan penjelasan mengenai lokasi pekerjaan, jenis pemeliharaan, volume kegiatan, waktu pelaksanaan, serta dokumen pendukung pembayaran.
Apakah kedua pos tersebut memiliki lokasi dan ruang lingkup pekerjaan yang berbeda? Apakah setiap pekerjaan telah dilaksanakan sesuai perencanaan dan didukung dokumen pertanggungjawaban?
Pertanyaan tersebut membutuhkan penelusuran dokumen, antara lain rincian anggaran biaya, kontrak atau surat pesanan jika ada, bukti pembayaran, laporan pelaksanaan pekerjaan, berita acara serah terima, serta pemeriksaan fisik apabila diperlukan.
Dua pos belanja tersebut belum dapat dijadikan dasar untuk menyimpulkan adanya pekerjaan ganda. Klarifikasi diperlukan untuk memastikan tidak terjadi tumpang tindih kegiatan dan seluruh pembayaran sesuai dengan pekerjaan yang dilaksanakan.
Pengadaan Perangkat Pengolah Data Rp40 Juta
Dalam laporan yang sama, pengadaan perangkat pengolah data tercatat sebesar Rp40.000.000 dengan realisasi 100 persen.
Realisasi penuh menunjukkan bahwa seluruh pagu pada pos tersebut tercatat telah terserap. Namun, angka penyerapan saja belum cukup untuk memastikan kesesuaian barang yang dibeli dengan kebutuhan dan dokumen pengadaan.
Hal yang perlu diperjelas meliputi jenis dan jumlah perangkat, spesifikasi teknis, harga satuan, penyedia barang, dokumen serah terima, serta pencatatan dalam inventaris Barang Milik Negara (BMN).
Pemeriksaan dokumen dan barang diperlukan untuk memastikan bahwa perangkat yang dibayarkan benar-benar diterima sesuai spesifikasi serta nilai yang tercantum dalam dokumen pengadaan.
Hingga terdapat bukti pendukung yang dapat diverifikasi, belum ada dasar untuk menyimpulkan adanya penggelembungan harga maupun pengadaan fiktif.
Dashboard MyIntress TA 2026 Tampilkan Selisih Rp1,21 Juta
Selain laporan TA 2025, tangkapan layar dashboard MyIntress TA 2026 dengan keterangan data per 12 Oktober 2026 pukul 12.48 WIB juga menunjukkan perbedaan angka realisasi.
Dalam tampilan tersebut, total pagu tercatat Rp26.569.898.000, realisasi belanja sebesar Rp20.039.242.209, dan sisa pagu Rp6.530.655.791.
Namun, pada bagian “Realisasi s.d. 12 Oktober 2026” tercantum angka Rp20.038.028.745.
Perbedaan antara kedua angka realisasi tersebut mencapai Rp1.213.464.
Selisih ini memerlukan penjelasan dari pengelola keuangan. Perlu dipastikan apakah perbedaan terjadi karena waktu pembaruan data, perbedaan cakupan transaksi, koreksi pencatatan, atau faktor administratif lainnya.
Kepastian penyebabnya harus diperoleh melalui rekonsiliasi dengan laporan resmi dan catatan transaksi terkait. Selisih tersebut tidak dapat langsung ditafsirkan sebagai kerugian negara ataupun bukti penyimpangan.
Perlu diperhatikan pula bahwa laporan SP2D TA 2025 dan tangkapan layar MyIntress TA 2026 berasal dari periode anggaran yang berbeda. Kedua data itu tidak dapat dibandingkan secara langsung untuk menyimpulkan perubahan kinerja tanpa mempertimbangkan perbedaan pagu, program, dan komponen belanja.
Kemenag Diharapkan Memberikan Klarifikasi
Berdasarkan data yang tersedia, terdapat sejumlah hal yang perlu dijelaskan oleh Kemenag Kabupaten Lampung Barat, di antaranya:
1. Apa penyebab sisa anggaran tunjangan khusus/kegiatan/kinerja sebesar Rp2.147.072.011?
2. Bagaimana rincian pekerjaan dan bukti pelaksanaan dua pos pemeliharaan gedung dengan realisasi gabungan Rp97.785.500?
3. Apakah pengadaan perangkat pengolah data senilai Rp40 juta telah sesuai dengan spesifikasi, jumlah barang, harga, serta dokumen pengadaan?
4. Apa penyebab perbedaan angka realisasi sebesar Rp1.213.464 pada dashboard MyIntress TA 2026?
5. Apakah seluruh dokumen pertanggungjawaban pada pos-pos tersebut tersedia dan sesuai dengan realisasi yang tercatat?
6. Bagaimana status sisa anggaran TA 2025, termasuk rekonsiliasi, penyelesaian kewajiban yang sah, serta pengembalian atau penyetoran ke kas negara apabila diwajibkan oleh ketentuan?
Penjelasan mengenai status sisa anggaran penting karena sisa pagu, dana yang belum terealisasi, kewajiban yang masih harus dibayar, dan dana yang wajib dikembalikan merupakan hal berbeda dalam administrasi keuangan negara.
Penanganannya harus mengacu pada jenis anggaran, sumber dana, ketentuan pelaksanaan, serta mekanisme pertanggungjawaban yang berlaku. Pergantian tahun anggaran tidak dengan sendirinya menghapus kewajiban untuk mempertanggungjawabkan penggunaan dana.
Karena itu, klarifikasi resmi diperlukan untuk membedakan sisa anggaran yang sah, persoalan administratif, perbedaan pencatatan, dan kemungkinan ketidaksesuaian yang memerlukan pemeriksaan lebih lanjut.
Transparansi dan Hak Jawab Tetap Dikedepankan
Pengelolaan anggaran pemerintah harus disertai pertanggungjawaban yang jelas dan dapat diuji. Sisa anggaran miliaran rupiah, rincian belanja pemeliharaan gedung, serta perbedaan angka realisasi merupakan hal yang layak mendapatkan penjelasan terbuka.
Apabila dalam penelusuran ditemukan ketidaksesuaian antara dokumen dan kondisi fisik, persoalan tersebut dapat ditindaklanjuti melalui mekanisme pemeriksaan oleh pihak yang berwenang. Sebaliknya, penjelasan resmi yang disertai dokumen pendukung juga perlu disampaikan agar informasi kepada masyarakat tetap berimbang.
Hingga dokumen pendukung dan klarifikasi resmi diperoleh, data tersebut belum cukup untuk menyimpulkan adanya korupsi, kerugian negara, pekerjaan fiktif, ataupun penggelembungan harga.
Redaksi Potensinasional.id membuka ruang klarifikasi, hak jawab, dan koreksi kepada Kementerian Agama Kabupaten Lampung Barat sesuai ketentuan yang berlaku. Tanggapan resmi beserta dokumen pendukung yang relevan akan menjadi bagian penting dalam melengkapi pemberitaan.
Berita ini disusun berdasarkan dokumen laporan realisasi SP2D TA 2025 periode Desember 2025 dan tangkapan layar dashboard MyIntress TA 2026. Data tersebut bukan merupakan hasil audit yang dengan sendirinya membuktikan adanya pelanggaran. ***